 Artikel om Google Wallet
Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
En digital pung er først rigtig nyttig, når man står med hænderne fulde og kan betale uden at rode efter kortet. Men den kan også blive endnu en app, der kræver opsætning, en nyere telefon og tillid til, at det rigtige kort er klar. Google Wallet er bedst for Android-brugere, der vil samle betaling og udvalgte billetter ét sted; den er ikke en universel erstatning for den fysiske pung. Hvilken side af den forskel man mærker, afhænger især af ens telefon, vaner og behov for at dele adgang.
En afgørelse, der afhænger af hverdagen
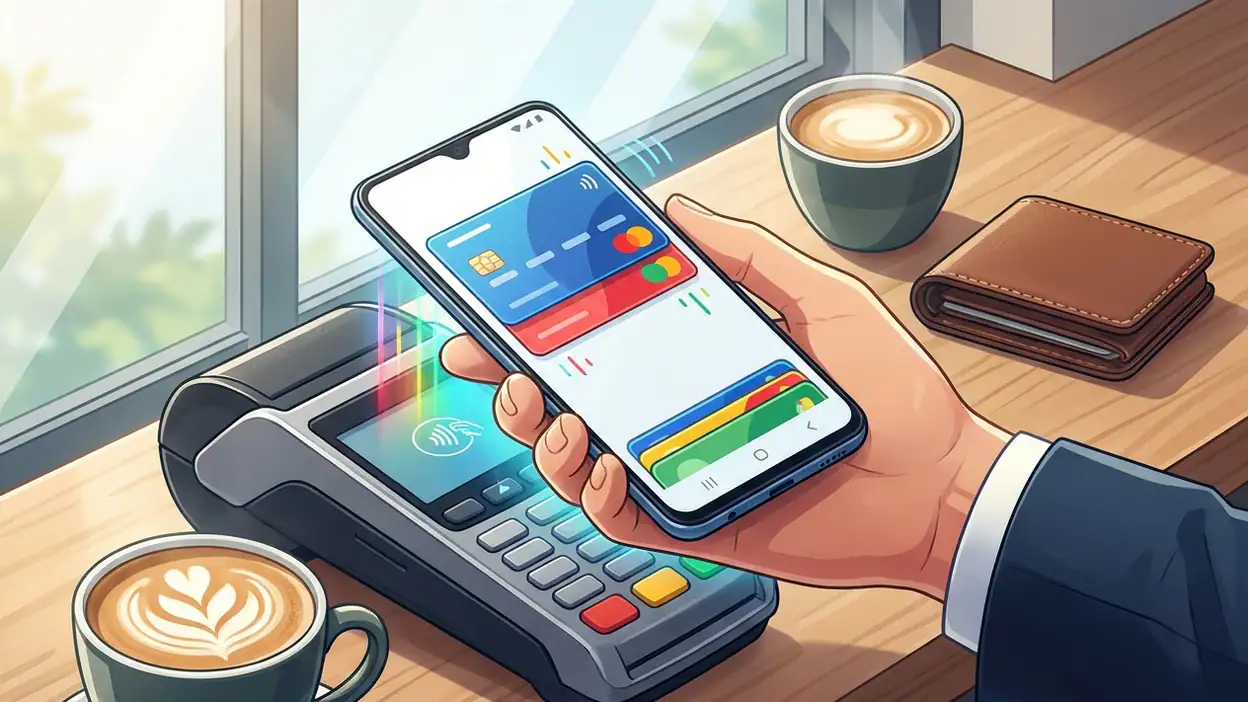
Det afgørende spørgsmål er ikke, om digitale betalinger virker, men om Wallet passer til de ting, du faktisk bruger. Kontaktløs betaling med et tilføjet betalingskort er appens mest håndgribelige funktion. Derudover kan den, afhængigt af land, udsteder og tjeneste, rumme for eksempel loyalitetskort, billetter, rejsekort og adgangskort. Ikke alle korttyper eller udbydere understøttes, og mulighederne er ikke ens overalt.
Derfor giver det ikke mening at love, at alle kan lægge hele pungen over på telefonen. Min vurdering er mere jordnær: Brug den til de kort og billetter, som din konto og dine lokale tjenester faktisk understøtter, og behold en reserve til resten. Det er en nyttig bekvemmelighed, ikke en garanti for, at telefonen kan klare enhver situation.

Begynderen: Start med ét kort
For den, der aldrig har betalt med telefonen, er den bedste prøve enkel: Tilføj ét betalingskort, følg instruktionerne fra kortudstederen, og foretag et lille køb et sted, der tager imod kontaktløs betaling. Opsætningen er forholdsvis ligetil, men banken kan kræve bekræftelse, og ikke alle kort er kvalificerede. Hvis dit kort ikke kan tilføjes, er det ikke nødvendigvis noget, du gør forkert.
Selve betalingen føles mindre højtidelig end opsætningen. Når telefonens lås og betalingsindstillinger er på plads, holder man den hen til terminalen og venter på bekræftelsen. Der er ingen grund til at åbne appen og finde kortet frem hver gang. Det er her, nytten bliver konkret: Man slipper for at lede efter pungen, men behøver ikke ændre sine indkøbsvaner.
Mit råd til begynderen er derfor at prøve med ét kort først, ikke at flytte alt ind på én gang. Behold det fysiske kort, indtil du har set betalingen fungere på dine sædvanlige steder. Hvis du kun betaler kontant eller allerede er tilfreds med et andet system, er der heller ingen gevinst i at skifte af princip.
Den hyppige bruger: Små tidsgevinster, mange gange
Den, der køber kaffe, tager bussen og handler flere gange om dagen, får mere ud af Wallet end den lejlighedsvise bruger. En enkelt betaling sparer kun få sekunder; gentagelsen er pointen. Det samme gælder, når en billet eller et loyalitetskort kan hentes frem fra samme sted i stedet for at blive fundet i en e-mail eller en særskilt butikstjeneste.
Det er dog værd at skelne mellem en samlet pung og en samlet hverdag. Nogle tjenester kan føje billetter eller kort til Wallet, mens andre holder dem i deres egne apps. Funktionen afhænger af udbyderen, og en billet er ikke automatisk tilgængelig, blot fordi den findes digitalt. Jeg ville derfor først undersøge de rejse- og medlemskort, jeg bruger mest, før jeg regnede med at kunne rydde op i resten.
For den hyppige bruger er anbefalingen adoptér, hvis betalingskortet understøttes, og de vigtigste billetter kan samles. Hvis du primært søger en komplet rejseplan med liveoplysninger, er Android Auto en anden type værktøj: Den hjælper på køreturen, mens Wallet først og fremmest holder styr på betaling og adgang. De to løser ikke samme opgave.
Den begrænsede telefon: Tjek kravene før du stoler på den
Wallets største forbehold viser sig, før man står ved kassen: Telefonen skal kunne opfylde kravene til kontaktløs betaling, og funktionen skal være understøttet af både enhed, region og kortudsteder. En ældre eller billig Android-telefon kan mangle den nødvendige NFC-funktion, have begrænset softwareunderstøttelse eller være sat op på en måde, der forhindrer betaling. Appens tilstedeværelse i butikken er ikke i sig selv bevis på, at alle dens funktioner virker på netop den telefon.
På en telefon med lidt lagerplads er selve Wallet sjældent det største problem. Den egentlige begrænsning er ofte, om enheden får opdateringer, om skærmlås og sikkerhedsindstillinger fungerer som krævet, og om batteriet holder. En digital pung er bekvem, indtil telefonen er slukket, beskadiget eller glemt derhjemme. Man bør ikke gøre den til eneste betalingsmulighed, hvis en enkelt teknisk fejl vil efterlade én uden alternativer.
Mit råd er at teste på enheden, før du lægger vanerne om: Kontrollér NFC, lås telefonen sikkert, tilføj kortet, og prøv en betaling. Hvis telefonen ikke opfylder kravene, så spring betalingsdelen over i stedet for at bruge tid på gentagne forsøg. Wallet kan stadig være relevant til understøttede billetter, men også dét bør afprøves konkret.
Den delte telefon: Pungen er personlig
En telefon, som familiemedlemmer skiftes til at bruge, er en dårlig kandidat til at blive fælles betalingspung. Betalingskortene hænger sammen med brugerens konto og enhedens sikkerhed, og adgang til telefonen kan give adgang til mere end den næste busbillet. Her er det vigtigt at holde styr på skærmlås, konti og hvem der kan låse enheden op. At låne telefonen ud er ikke det samme som at dele et kort på en sikker måde.
Delte billetter og adgangsbeviser afhænger af den konkrete udsteder. Nogle kan overføres eller deles gennem den tilhørende tjeneste; andre er knyttet til én konto eller én enhed. Det er ikke klogt at antage, at Wallet gør et personligt kort fælles. Canva: Design, Foto og Video viser en anden slags deling: Her er samarbejde om indhold en central del af brugen. Wallet er derimod først og fremmest en personlig beholder, ikke et familiemedlemskab.
Min anbefaling til den delte telefon er at springe betalingskortet over, medmindre hver person har sin egen beskyttede profil og opsætningen tydeligt understøttes. Til en fælles tablet eller telefon, der ikke har en fast bruger, er den fysiske pung ganske enkelt mindre besværlig.
Specialisten: Nyttig orden, ikke et betalingskontrolrum
Den betalingsinteresserede bruger vil måske have kort, adgangsbeviser og rejsebilletter samlet, men også detaljeret indsigt i forbrug, budgetter og kortstyring. Wallet kan gøre selve betalingen hurtig og give et samlet sted til visse digitale kort. Den er ikke i sig selv et fuldt budgetværktøj, og den erstatter ikke bankens app, hvor man normalt finder kontobevægelser, spærring og kortindstillinger.
Det er en vigtig forskel mellem at opbevare betalingsadgang og at styre sin økonomi. Jeg ville ikke vælge Wallet alene for at få bedre overblik over forbrug; vælg den, hvis målet er at betale med telefonen eller samle understøttede kort. Universal TV Remote Control er til sammenligning en smal fjernbetjening til en bestemt slags opgave. Wallet spænder over flere kort og billetter, men dens rækkevidde stopper stadig dér, hvor udstederne ikke understøtter den.
Specialisten bør derfor afprøve den som supplement til bankens app, ikke som erstatning. Se også på, hvilke oplysninger der vises, og hvilke kort der faktisk kan tilføjes. Det er mere værd end at lade sig lokke af forestillingen om, at alle ens økonomiske værktøjer kan samles i én app.
Hvor anbefalingerne skilles ad
For begynderen handler beslutningen om en let start og en vellykket første betaling. For den hyppige bruger tæller gentagne små tidsgevinster og hurtig adgang til billetter. For ejeren af en begrænset telefon er kompatibilitet og en reserveplan vigtigere end bekvemmelighed. Og i en delt husstand bliver personlig adgang den afgørende grænse.
Derfor er det ikke modstridende at anbefale Wallet til én person og fraråde den til en anden. Den samme funktion kan være en lettelse for den, der har en nyere, privat Android-telefon, og en kilde til bøvl for den, der deler enhed eller har et kort, som ikke understøttes. Det rigtige valg afhænger af opsætningen, ikke af løftet om en digital pung.
Den fælles dealbreaker: Afhængighed af telefonen
Den svaghed, alle bør tage alvorligt, er afhængigheden af en fungerende og tilgængelig telefon. Batteriet kan løbe tør; enheden kan blive væk; en sikkerhedsindstilling eller en bankbekræftelse kan ændre, hvad der virker. Kontaktløs betaling gør ikke den fysiske verden fejlfri, og et digitalt kort hjælper kun, når den relevante tjeneste og enheden spiller sammen.
Det betyder ikke, at Wallet er usikker eller ubrugelig. Det betyder, at man bør have en plan B, især på rejser, ved større køb eller steder, hvor man ikke nemt kan gå tilbage efter et glemt kort. Jeg ville fortsat have et fysisk betalingskort med, indtil telefonbetaling er en indarbejdet vane, og også derefter hvis situationen kræver ekstra sikkerhed.
Hvem får mest ud af den?
Det bedste match er en Android-bruger med en kompatibel telefon, en sikker skærmlås og mindst ét understøttet kort, som jævnligt betaler kontaktløst. Gevinsten vokser, hvis de samme rejsebilletter eller medlemskort også kan tilføjes. For den profil gør Wallet hverdagsbetaling mindre omstændelig uden at kræve, at man ændrer hele sin økonomi.
Den passer dårligere til dig, hvis du deler telefon, foretrækker kontanter, har en enhed uden de nødvendige funktioner eller forventer budgetstyring og fuld kontrol over alle kort. Appen er heller ikke en magisk løsning på fragmenterede billetter: Hvis din transportudbyder ikke understøtter den, forbliver billetten i udbyderens egen løsning.
Den endelige tommelfingerregel
Installér Google Wallet, hvis du har en privat, kompatibel Android-telefon og vil betale kontaktløst eller samle kort, som dine udbydere faktisk understøtter. Test ét kort og én betaling, før du gør telefonen til din primære løsning. Hvis enheden er delt, kortet ikke virker, eller du har brug for økonomistyring snarere end betalingsadgang, så spring den over eller brug den kun til de funktioner, du har afprøvet. Det er en god digital pung, når dens grænser passer til din hverdag; den fysiske pung er stadig den fornuftige reserve.